閱讀需要11分鐘
全文4,868字
根據日本內閣府《令和7年版高齡社會白皮書》與厚生勞動省《國民生活基礎調查》,日本65歲以上二人以上家庭儲蓄中位數雖達1,604萬円,但超過41.7%領年金的高齡家庭收入100%依賴公共養老金,70至74歲男性就業率達43.8%,其中55.1%繼續工作只為基本收入。全國1,600多萬名厚生年金領取者中,有21.2%(340.4萬人)合計月領不足10萬円,女性佔比更達43.9%;而收入低於最低生活標準的困窮者中,受“扶養照會”向親屬發函等門檻阻攔,生活保護制度實際捕捉率長期僅約20%。
在東京住到第九年,每年生日那個月,我信箱裡總會準時躺著一封日本年金機構寄來的藍色信封,叫《ねんきん定期便》。
拆開來,上面印著你迄今交了多少年保費、將來退休每個月大概能領回多少錢。
平時早上出門買菜,家附近超市生鮮區總能看見彎腰往貨架底層塞牛奶盒的七旬理貨大爺,住宅區施工圍擋旁也常站著舉紅色引導棒的銀髮老人。他們站在那兒,臉上大多沒什麼表情,就是一份養家餬口的工。
日本內閣府去年釋出的《令和7年版高齡社會白皮書》裡,有一組讓人心裡發沉的對照。在二人以上家庭裡,戶主65歲以上的家庭儲蓄中位數有1604萬円,比全世代中位數高出大約四成。
可翻過這一頁,同樣在這份官方白皮書裡,超過四成領取公共養老金的高齡家庭,全家收入百分之百靠養老金撐著。
中位數看起來很體面。
可一旦掉出這個盤子,晚年摔得比誰都狠。
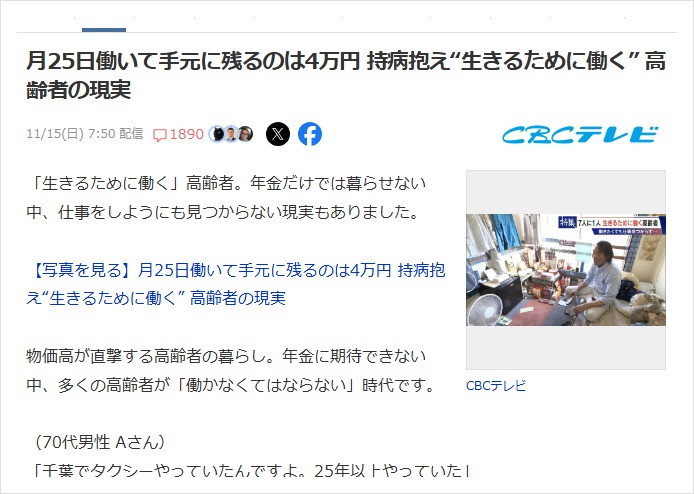
這幾天日本雅虎熱榜上掛著一條CBC電視臺的報道,就把盤子底下的真實日子掀開了一角。愛知縣一宮市有位70多歲的老爺子,報道里稱他A先生,年輕時在千葉縣開了25年以上的計程車,後來因為一場交通事故退了下來。
幹了二十多年正規行當,他現在每個月到手的厚生年金卻只有5萬円左右。
付掉民間福利團體安排的公寓月租,包含基礎簡餐一共3萬円,口袋裡只剩2萬円。
一宮市雖然不像東京物價那麼高,可2萬円扣掉水電煤氣和去醫院拿藥的自費部分,每天能花在日用品上的錢幾乎見底。
他去Hello Work(ハローワーク,日本公共職介所)跑了無數趟,根本沒人願意招一個70多歲、還帶著腰病的老頭。最後他只能求助一宮市當地的支援團體“のわみ相談所”,平時領著團體發放的救災食品救濟,同時幫人家搬運市內醫院捐出來的臨期防災儲備食品。
這份活按件計酬,他每個月幹滿25天,只能掙2萬円左右。
加上扣除房租後剩下的年金,他每個月全部的活命錢,滿打滿算只有4萬円。
A先生在電視鏡頭前說得很直白:“腰椎間盤突出的老毛病一直在,但為了活下去只能硬撐著幹,現在全身肌肉也疼得厲害。”
這條新聞底下很快蓋了一千八百多條日本網友的留言。
有位高贊網友寫道:“開了25年計程車,厚生年金每月居然只有5萬円?我每年看自己收到的《ねんきん定期便》都心驚肉跳,要是老了身體垮了,這5萬塊在現在的物價下怎麼活?”
另一位網友的評論更直接:“嘴上說著有生活保護制度兜底,可真去市役所的福祉視窗問過的人都知道,光是一句‘要先給你親戚寄扶養照會信’,就把多少要臉面的老人直接嚇退了。”
六十歲那道看不見的職場旋轉門
| 觀察維度 | 統計口徑與數值 | 官方資料來源 |
|---|---|---|
| 65歲以上家庭儲蓄中位數 | 1,604 萬円(二人以上家庭) | 內閣府《令和7年版高齡社會白皮書》 |
| 純靠公共年金維持全部收入 | 41.7% 高齡受給家庭 | 內閣府《令和7年版高齡社會白皮書》 |
| 70–74歲日本男性就業率 | 43.8%(過半數55.1%只為收入) | 內閣府《令和7年版高齡社會白皮書》 |
| 65–69歲男性非正規僱傭比例 | 67.8%(55–59歲僅10.3%) | 內閣府《令和7年版高齡社會白皮書》 |
| 企業落實70歲就業確保措施 | 31.9%(大企業僅25.5%) | 內閣府《令和7年版高齡社會白皮書》 |
國內不少來日本玩的朋友,在街頭看見還在幹活的銀髮老人,回去後很容易發一篇感嘆:日本老人職業精神真讓人佩服,七八十歲還在發揮餘熱,老了也不閒著。
我自己每次看到這種浪漫濾鏡,都覺得和現實差了十萬八千里。
日本內閣府《令和7年版高齡社會白皮書》裡的數字擺在那裡,70歲到74歲這個年齡段的日本男性,就業率依然有43.8%,十個人裡有四個多還在上班。
這麼多人七十多歲還在領薪水,圖的是強身健體嗎?
內閣府在同一份白皮書裡直接問過60歲以上還在工作的人:你們繼續幹活的主要原因是什麼?回答“為了收入”的比例高達55.1%,排在第一位,而回答“為了健康和防老化”的只佔20.1%。
到了今年6月公佈的《令和8年版高齡社會白皮書》,內閣府拿美、德、瑞典和日本做了個四國對比。日本高齡者回答“希望繼續從事帶薪工作”的比例排在四國第一,近半數人把話挑明瞭,就是缺錢,為了貼補家用。
可一旦被生活推著走進60歲之後的勞動力市場,老人能拿到的待遇其實非常殘酷。
日本男性在55歲到59歲時,非正規僱傭的比例只有一成左右,絕大多數人還端著正社員的飯碗。可跨過60歲門檻,到了65歲到69歲,男性非正規僱傭的比例直接飆升到近七成,女性更是超過八成。
企業那頭的心思也很好懂。
法律強制企業保障僱員幹到65歲,所以幾乎所有企業都達標了。可政策往後推到70歲時,就變成了不強制的“努力義務”,全行業真正落實70歲就業確保措施的企業只有31.9%,大企業比例還要更低。
A先生去Hello Work跑了無數趟卻連個門衛、保潔的活都找不著,原因就在這裡。正規職場在65歲之後就悄悄關上了大部分旋轉門,70歲以後還能留在體面崗位上的,多半是企業返聘的技術骨幹,或者自己當老闆的手藝人。
像A先生這樣幹了一輩子體力活、又帶著腰椎間盤突出宿疾的普通退休司機,就業市場上根本沒人敢接手。
年輕人總以為到了年紀大不了去開夜班計程車或者當保安,可真到了七十歲,連這些崗位都要挑體檢報告。
開了二十五年計程車,養老金為什麼只剩5萬円
| 年金與保障專案 | 核心數值與分佈 | 制度約束要點 |
|---|---|---|
| 厚生年金全國月均領取額 | 全體約 14.4 萬円(70歲群約 15 萬円) | 按在職標準報酬月額與繳費月數核算 |
| 厚生+基礎年金月領不足 10 萬円 | 佔比 21.2%(約 340.4 萬人,女性達 43.9%) | 步合低底薪、斷繳或提前退職顯著拉低 |
| 國民年金實際月均領取額 | 不足 6 萬円(約 5.6–5.9 萬円) | 個體戶與全職主婦僅靠基礎年金難抗房租 |
| 日本整體相對貧困率 | 15.0%(過半數55.4%家庭體感生活偏苦) | 厚勞省《2025年國民生活基礎調查》 |
| 高齡戶在低保家庭中的佔比 | 55.1%(約 90.5 萬戶,70歲+領保率 3.03%) | 厚勞省《被保護者調査》 |
| 合格困窮者的生活保護制度捕捉率 | 長期僅約 20% | 受“扶養照會”親屬詢問函等顧慮阻擋 |
很多國內讀者對日本養老金的印象,停留在“厚生年金平均每個月十四五萬円,老兩口加起來過得挺滋潤”。
這個平均數本身沒有造假。根據厚生勞動省釋出的《令和6年度 厚生年金保険・國民年金事業の概況》,70歲群體領到的厚生年金平均月領額確實有15萬円出頭,全體平均值也在14.4萬円上下。
但平均數最容易把底下的坑填平。
把厚生勞動省的資料拆開來看,全國1600多萬名厚生年金領取者當中,把基礎年金和厚生年金加在一起,每個月到手連10萬円都不到的人,足足有340多萬人,佔比達到21.2%。如果單看女性,月領不到10萬円的比例高達43.9%。
至於一輩子只交國民年金的自營業者或全職主婦,2024年度國民年金的實際平均月領額不到6萬円。
很多在東京開小店、做個體戶的熟人,一算這筆數,心裡都很清楚只靠那點基礎養老金根本扛不住老後的房租和醫藥費。
開了二十五年正規計程車,年金為什麼會掉進5萬円的檔位?
CBC的報道沒有公開A先生當年的工資單和年金繳費記錄,我們沒法替他下死結論。但如果熟悉日本中小計程車行的薪酬結構,就能看出裡面最容易踩的幾個坑。
日本不少中小車行採用“步合制”,也就是固定低底薪加上按營業額提成。雖然現在獎金也納入厚生年金的核算基數,但如果司機平時固定底薪壓得低、早年跑車收入波動大,或者中途有過國民年金免除、斷繳期,再加上像A先生這樣遭遇交通事故提前退職,沒能把工齡繳滿40年,算出來的厚生年金就很容易遠遠低於全國均值,甚至滑到5萬円上下。
5萬円年金,扣掉3萬円包吃住的房租,只剩2萬円。
為了湊齊4萬円活命錢,他幫福利團體搬運臨期防災食品,一個月出勤25天總共只拿2萬円,平攤下來一天只有800円。
現在愛知縣便利店打工的法定最低時薪都漲到1195円了,老爺子忍著腰疼搬一天救災罐頭,掙的錢還不如便利店小哥站四十來分鐘收銀臺,在現在的街頭甚至吃不上一碗加叉燒的拉麵。
說穿了,這根本談不上什麼正規僱傭。
不過是民間福利機構手頭也緊,靠著“包吃住加上每天給點按件計酬的零花錢”這種半互助模式,給快要流落街頭的老人留一口熱飯、留最後一點自尊罷了。
寧可忍痛搬罐頭也不去領低保的面子牆
報道里沒有細說A先生手裡還有沒有一點微薄存款,也沒交代他為什麼沒去申請生活保護制度。
但在日本,像他這樣卡在底線邊緣卻沒去領低保的老人,其實並不少見。
日本普通家庭的日子到底過得怎麼樣?
翻看厚生勞動省《2025年國民生活基礎調査》,全國相對貧困率死死卡在15.0%的高位,回答自己家生活“很苦”或者“有點苦”的家庭比例更是超過了五成半。這個比例在過去二十多年裡幾乎就沒怎麼降下來過。
具體到老年人身上,收入落差比年輕人更明顯。老年人家庭的平均年所得只有304.9萬円,不到其他工作年齡段家庭656萬円的一半,分佈最集中的區間落在一年150萬円到200萬円之間。
只要這批純靠公共養老金度日的老人裡,有人當年繳費基數低、或者中途斷過檔,很快就會滑進低保的射程。根據厚生勞動省《被保護者調査》的統計,全國所有領生活保護制度的家庭裡,超過一半都是高齡者家庭,總數大約90.5萬戶,70歲以上人口裡領生活保護制度的比例約為3.03%。
可即便高齡戶已經佔了低保家庭的半壁江山,日本福利研究圈裡依然長期掛著一個刺眼的數字:在收入和資產都低於國家最低標準、按法律有資格領低保的窮人裡,實際領到這筆錢的“捕捉率”長期只有約20%。
剩下將近八成的合格困窮者,把他們擋在福祉事務所門外最厚的一堵牆,叫做“扶養照會”。
日本市役所的福祉視窗在受理生活保護制度申請時,習慣向申請人三親等以內的親屬發去詢問函,比如子女、兄弟姐妹甚至侄甥,問他們能不能在經濟上接濟一下這位親戚。
雖然厚生勞動省在2021年和2024年多次發通知要求基層放寬尺度,明確提出失聯20年以上、或者有家暴和虐待史的親屬可以免予照會,也明確扶養照會並不是領低保的前置條件,但據民間支援團體和《朝日新聞》的調查,基層視窗照舊發函的慣性依然很強。
對於格外看重體面、怕給別人添麻煩的日本老人來說,要讓久不聯絡的親戚知道自己混到領低保的地步,往往比忍著腰疼去搬罐頭更難受。
支援團體向媒體透露,許多老人一聽說市役所的視窗要給親戚寄詢問信,寧可掉頭去搬臨期罐頭,也不肯填那張申請表。
再加上租房和低保手續之間的聯動門檻,許多卡在縫隙裡的邊緣老人,最後就只能靠“のわみ相談所”這類民間機構兜著。民間團體沒有公權力,發不出高額補助,能做的極限也就是湊一間月租3萬円的舊屋子、幾箱臨期救災食品,再給一份每天800円的手工活,讓老人覺得自己好歹還是靠雙手在掙飯吃。
寫完A先生每個月這4萬円的境遇,再回想自己每次拆開那封藍色《ねんきん定期便》時的心情,其實挺感慨的。年輕時千萬別圖省錢去搞什麼少交或斷繳,老了以後每一分錢的缺口都會變成實打實的苦頭。
把70多歲的老人逼回倉庫搬罐頭的,哪是什麼熱愛勞動的雞湯,不過是掉出主流軌道後,為了不讓市役所那封詢問信寄到親戚家裡,咬著牙給自己留的最後一點體面。
中本蔡
日本東京
2026.11.16
展開同一議題下的日本社會結構化對照檔案
檢視該主題的官方基準標尺、常見誤區與十幾份實證長青條目。
進入議題中心 →配套實算工具日本年收手取與社保年金扣除計算器
測算東京都標準下厚生年金、健康保險個人與僱主分擔額,看清在職繳費與未來退休替代率差距。
開啟計算器 →常見問答
日本厚生年金全國平均每月領14.4萬円,為什麼還有人開了25年車每月只拿5萬円?
14.4萬円只是厚生勞動省統計的全國均值。日本部分中小計程車行採用低固定底薪加提成的“步合制”,若早年標準報酬基數較低、中途曾有免除或斷繳期,加上因事故提前退職未繳滿40年(480個月),算出的厚生年金會遠低於均值。在1,600多萬名厚生年金領取者中,合併基礎年金後每月不足10萬円的就有340.4萬人(佔21.2%)。
日本老人七十多歲還在便利店或工地幹活,是因為熱愛勞動和保持健康嗎?
不是。根據日本內閣府《令和7年版高齡社會白皮書》對60歲以上在職者的直接問卷,回答繼續工作首要原因是“為了收入”的比例高達55.1%,回答“為了健康與防老化”的僅佔20.1%。內閣府《令和8年版》四國對比中,日本老人希望帶薪工作的比例居美、德、瑞、日四國第一。
日本企業法律強制僱用到65歲,那65歲之後老人還能當正社員嗎?
絕大多數不能。55–59歲日本男性非正規僱傭僅佔10.3%,跨過60–64歲升至41.3%,到了65–69歲男性非正規僱傭飆升至67.8%(女性達83.2%)。雖然99.9%的企業按法落實了65歲僱用確保措施,但70歲仍屬於非強制的“努力義務”,落實企業僅佔31.9%(大企業僅25.5%)。
如果只交日本國民年金(不交厚生年金),退休每月大概能領多少錢?
根據厚生勞動省《令和6年度 厚生年金保險・國民年金事業概況》,一輩子僅繳納國民年金的自營業者或全職主婦,實際平均每月領到手的金額不足6萬円(約5.6萬至5.9萬円),在東京等都市區僅靠基礎年金難以覆蓋房租與自費醫療。
日本不是有“生活保護制度”(低保)兜底嗎,為什麼窮困老人寧可打低薪零工也不申請?
日本生活保護制度約55.1%的受助戶(約90.5萬戶)是高齡家庭,但收入和資產均達標的合格困窮者中,實際領取捕捉率長期僅約20%。最主要的心理與流程壁壘是“扶養照會”——市役所福祉視窗常向三親等以內親屬發函詢問能否經濟接濟。雖然厚勞省2021與2024年通知已明確扶養照會不是前置條件,但基層發函慣性仍令極重體面的老人卻步。
在日華人或普通上班族在交日本養老金時最應該避開什麼坑?
首要避開長期免除、漏繳或人為壓低標準報酬基數,尤其避免在中途換工作空檔期忘記續接國民年金或任意繼續保險。同時可定期核對每年寄到的藍色《ねんきん定期便》,並利用 iDeCo 與新 NISA 為單一的公共年金建立第二支柱緩衝。